
IFRS 15 & SAP Revenue Accounting and Reporting
Komplexe Umsatzrealisierung sicher, transparent und SAP-konform umsetzen.
Von der Analyse Ihrer bestehenden IFRS-15-Landschaft bis zur Einführung von SAP RAR begleiten wir Projekte fachlich und technisch aus einer Hand.
Typische Herausforderungen in IFRS-15-Projekten
Praxiserkenntnisse aus der Implementierung
Komplexe Vertragsmodelle
Manuelle Prozesse
SAP RAR Integration
Warum Unternehmen auf SAP RAR setzen?
SAP Revenue Accounting and Reporting (SAP RAR) ist die Standardlösung zur Umsetzung von IFRS 15 in SAP-Systemlandschaften. Die Lösung unterstützt Unternehmen bei der automatisierten Umsatzrealisierung, der Abbildung komplexer Vertragsstrukturen und der Einhaltung regulatorischer Anforderungen.
SAP RAR in der Praxis
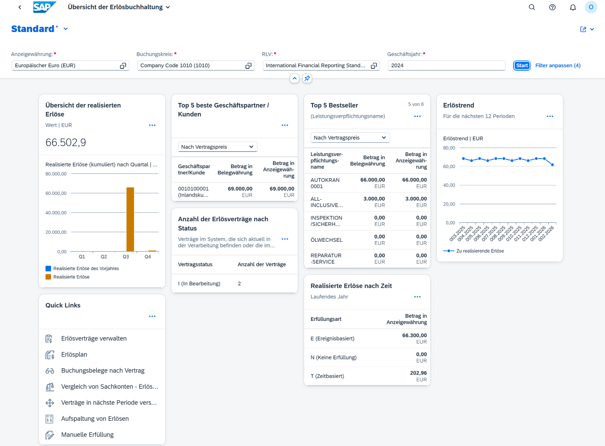
SAP Revenue Accounting and Reporting ermöglicht die transparente Nachverfolgung von Leistungsverpflichtungen, Transaktionspreisen und Erlösrealisierungen innerhalb einer zentralen Lösung. Zentrale Dashboards liefern auf einen Blick Einblicke in Verträge, Kunden und Erlösentwicklungen. So werden IFRS-15-Prozesse transparent, nachvollziehbar und effizient steuerbar.
Von der Analyse bis zum Go-Live
Ganzheitliche Unterstützung entlang Ihres SAP-RAR-Projekts
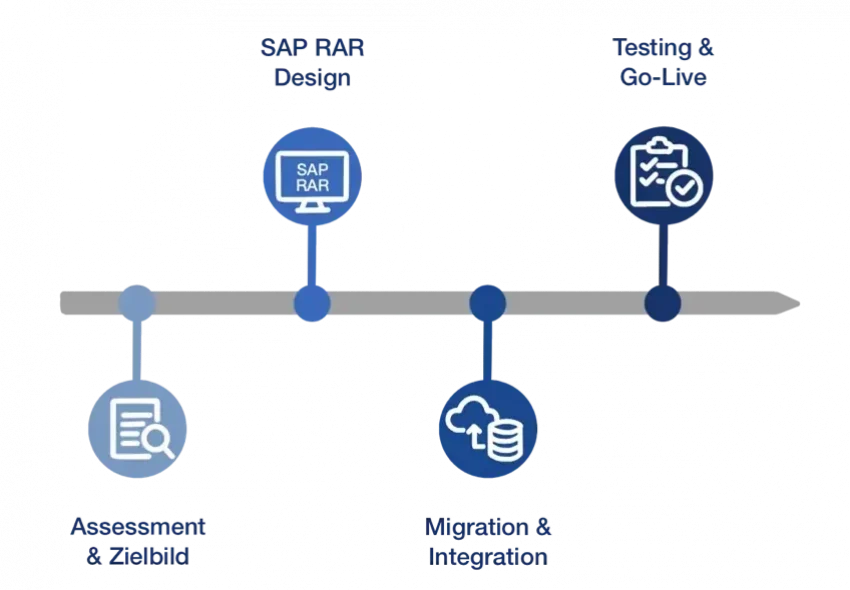
Assessment & Zielbild:
Bewertung bestehender IFRS-15-Landschaften und Definition einer nachhaltigen Zielarchitektur.
SAP RAR Design
Vertragsmodell, Leistungsverpflichtungen, Preisallokation und Erlöslogik.
Migration & Integration
Übernahme laufender Verträge sowie Anbindung von SAP- und Non-SAP-Systemen.
Testing & Go-Live
Reconciliation, Parallelabschlüsse, Cutover und Hypercare.
Expertise, die über SAP hinausgeht
IFRS-15-Know-how aus erster Hand
Unsere Berater begleiten Unternehmen seit vielen Jahren bei der Umsetzung komplexer IFRS-15-Anforderungen. Mit unserem Team aus Fach- und SAP-Experten verbinden wir Rechnungslegungs-Know-how und technische Umsetzungskompetenz.
Ein besonderes Beispiel dafür ist unser SAP-RAR-Experte Slava Ostrikov, der sein Fachwissen auch als Autor eines Fachbuchs zu IFRS 15 und SAP Revenue Accounting veröffentlicht hat.
Slava Ostrikov
SAP-RAR-Experte und Author
Fundierte Fachkompetenz
Tiefe Expertise in IFRS 15 und Revenue Accounting
Praxisnahe Umsetzung
Kombination aus Rechnungslegung und SAP-Know-how
Erprobte
Lösungen
Erfahrungen aus zahlreichen Projekten in verschiedenen Branchen
Das 5-Schritte-Modell der Umsatzrealisierung
Das IFRS-15-Fünf-Schritte-Modell bildet die Grundlage moderner Umsatzrealisierung.
1. Identifikation des Vertrags mit dem Kunden
Ein Vertrag liegt vor, wenn:
- alle Parteien zugestimmt haben
- Rechte und Pflichten klar definiert sind
- Zahlungsbedingungen feststehen
- wirtschaftliche Substanz gegeben ist
- die Zahlung wahrscheinlich vereinnahmt wird
Beispiel in SAP: Kundenauftrag in SAP SD / Vertrag in SAP RAR
2. Identifikation der Leistungsverpflichtung
Ein Vertrag kann mehrere eigenständige Leistungen enthalten. Diese müssen einzeln abgegrenzt und bilanziert werden, wenn sie separat nutzbar sind.
Beispiel in SAP: Auftragspositionen in SAP SD / Leistungsverpflichtungen in SAP RAR
3. Bestimmung des Transaktionspreises
Der Transaktionspreis ist die erwartete Gegenleistung für die Lieferung von Waren oder Dienstleistungen.
- fix und/oder variabel möglich
- Berücksichtigung von Rabatten, Boni oder variablen Bestandteilen
Beispiel in SAP: Preiskonditionen in SAP SD / Transaktionspreis in SAP RAR
4. Verteilung des Transaktionspreises
Bei mehreren Leistungsverpflichtungen wird der Preis aufgeteilt:
- basierend auf den relativen Einzelveräußerungspreisen
- Orientierung am Marktpreis der Einzelleistung
Beispiel in SAP: Preisallokation in SAP RAR (z. B. aus SD-Konditionen oder BRF+ abgeleitet)
5. Erlösrealisierung bei Leistungserfüllung
Umsatz wird erfasst, wenn die Kontrolle über die Leistung auf den Kunden übergeht.
Dies kann erfolgen:
- zu einem Zeitpunkt (Ereignisbasiert)
- über einen Zeitraum (Zeitbasiert)
- Progressionsbasierte Erfassung (Fertigstellungsgrad)
Beispiel in SAP RAR: Ereignisbezogene Realisierung, Zeitbasierte Abgrenzung, Progressionsbasierte Erfassung.